خطوات بسيطة تساعدك على توفير جزء من دخلك وبناء عادة مالية ناجحة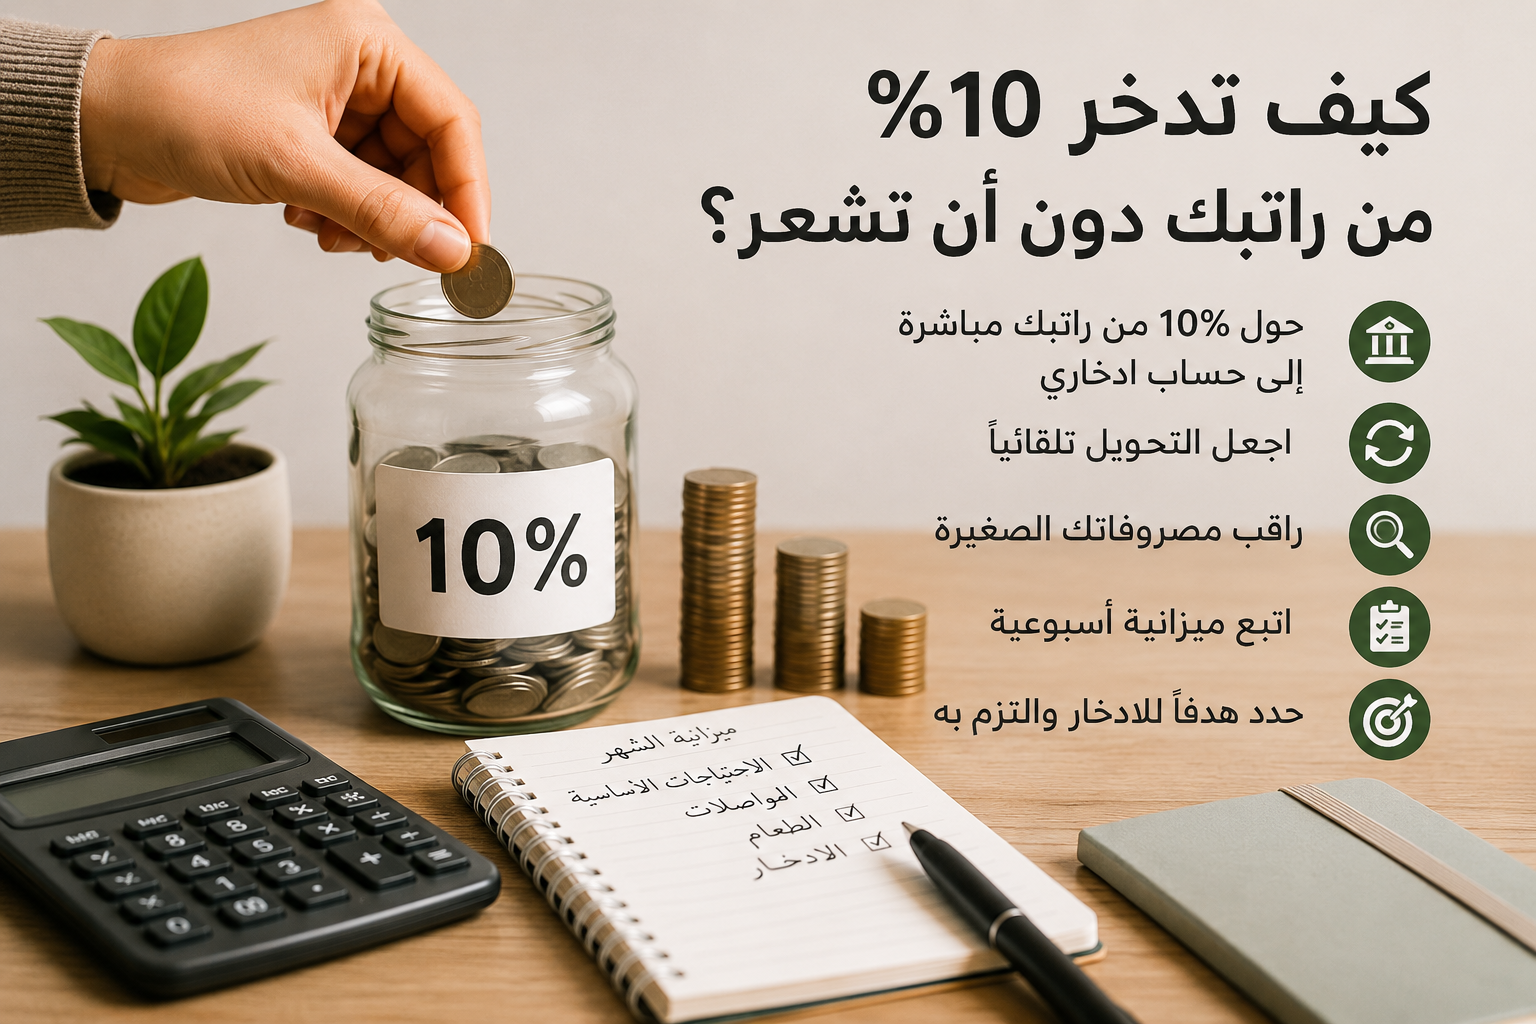
يعتقد كثير من الناس أن الادخار يحتاج إلى راتب مرتفع أو تنازل عن جميع وسائل الراحة، لكن الحقيقة أن الادخار يعتمد في الأساس على حسن إدارة المال، وليس على مقدار الدخل فقط. ويمكن لأي شخص تقريبًا أن يبدأ بادخار 10% من راتبه شهريًا دون أن يشعر بضغط كبير، بشرط اتباع طريقة بسيطة ومنظمة.
ابدأ بالادخار فور نزول الراتب
أهم خطوة تساعدك على الادخار هي ألا تنتظر نهاية الشهر لترى ما تبقى من راتبك. في معظم الحالات لن يتبقى شيء، لأن المصروفات تتوسع بحسب المبلغ الموجود في الحساب.
الأفضل أن تحول 10% من راتبك إلى حساب ادخاري منفصل فور نزول الراتب. فإذا كان راتبك 6,000 ريال، حول 600 ريال مباشرة، وتعامل مع المبلغ المتبقي وكأنه راتبك الحقيقي.
بعد مرور عدة أشهر ستعتاد على الصرف من المبلغ المتبقي، ولن تشعر بأنك خسرت جزءًا من راتبك، بل ستجد أن رصيدك الادخاري بدأ بالنمو تدريجيًا.
اجعل التحويل تلقائيًا
قد تنسى تحويل مبلغ الادخار أو تؤجله بسبب وجود التزامات ومصاريف أخرى. لذلك يمكنك إعداد تحويل بنكي تلقائي في اليوم نفسه الذي ينزل فيه الراتب.
بهذه الطريقة يصبح الادخار عادة شهرية ثابتة، مثل سداد فاتورة الكهرباء أو الإنترنت. ولن تحتاج كل شهر إلى اتخاذ قرار جديد بشأن الادخار.
اختر حسابًا منفصلًا لا تستخدمه في المشتريات اليومية، ويفضل ألا يكون مرتبطًا ببطاقة تستخدمها باستمرار، حتى تقل فرص سحب المبلغ وصرفه على أمور غير ضرورية.
قسّم النسبة إذا كانت صعبة
إذا شعرت أن ادخار 10% دفعة واحدة أمر صعب، يمكنك تقسيم النسبة على مدار الشهر. ابدأ مثلًا بادخار 5% عند نزول الراتب، ثم ادخر 5% أخرى في منتصف الشهر.
ويمكنك أيضًا البدء بنسبة أقل، مثل 3% أو 5%، ثم زيادتها تدريجيًا كل شهر حتى تصل إلى 10%. المهم هو الاستمرار وعدم التوقف بسبب صعوبة البداية.
الادخار المنتظم لمبلغ صغير أفضل من وضع خطة كبيرة لا تستطيع الالتزام بها.
راقب المصروفات الصغيرة
المصروفات الصغيرة اليومية قد تبدو غير مؤثرة، لكنها عند جمعها في نهاية الشهر تصبح مبلغًا كبيرًا. شراء القهوة يوميًا، وطلب الطعام باستمرار، والاشتراك في خدمات لا تستخدمها، كلها مصروفات يمكن تخفيفها دون حرمان.
لا تحتاج إلى إلغاء جميع هذه المصروفات. يمكنك تقليل عدد مرات طلب الطعام، أو إعداد القهوة في المنزل بعض الأيام، أو إلغاء اشتراك لم تعد تستفيد منه.
قد توفر بهذه التغييرات البسيطة أكثر من 10% من راتبك دون أن تغير نمط حياتك بشكل كبير.
استخدم ميزانية أسبوعية
من الطرق المفيدة تقسيم المبلغ المخصص للمصروفات على أربعة أسابيع. فإذا خصصت 2,000 ريال للمصروفات الشخصية خلال الشهر، اجعل ميزانيتك الأسبوعية 500 ريال.
يساعدك هذا الأسلوب على معرفة حدود الصرف، ويمنعك من إنفاق معظم الراتب خلال الأسبوع الأول. وعندما يتبقى مبلغ من الميزانية الأسبوعية، يمكنك إضافته إلى حساب الادخار.
انتظر قبل الشراء
قبل شراء أي شيء غير ضروري، انتظر 24 ساعة على الأقل. كثير من المشتريات تكون نتيجة حماس مؤقت أو إعلان جذاب، وبعد مرور يوم قد تكتشف أنك لا تحتاج إليها.
أما المشتريات المرتفعة، فمن الأفضل الانتظار عدة أيام ومقارنة الأسعار والتفكير في مدى حاجتك الفعلية إليها. هذه العادة وحدها قد تمنع الكثير من المصروفات العشوائية.
حدد هدفًا للادخار
وجود هدف واضح يجعل الالتزام أسهل. قد يكون هدفك إنشاء صندوق للطوارئ، أو السفر، أو شراء سيارة، أو تسديد دين، أو تجهيز مبلغ للزواج.
اكتب الهدف وحدد المبلغ المطلوب والمدة التي ترغب في تحقيقه خلالها. عندما ترى أن المبلغ يقترب من هدفك كل شهر، ستشعر بالحماس للاستمرار.
لا تستخدم المدخرات إلا عند الضرورة
من المهم أن تفرق بين الحاجة الحقيقية والرغبة المؤقتة. لا تسحب من حساب الادخار لشراء هاتف جديد أو لقضاء عطلة غير مخطط لها.
اجعل هذا المبلغ مخصصًا لهدفك أو للحالات الطارئة فقط. وكلما زاد راتبك أو حصلت على مكافأة، حاول ادخار جزء منها بدلًا من زيادة مصروفاتك بالكامل.
في النهاية، ادخار 10% من الراتب لا يحتاج إلى تغييرات قاسية، بل إلى خطوات بسيطة تتكرر كل شهر. ابدأ بتحويل المبلغ فور نزول الراتب، وراقب مصروفاتك، وابتعد عن الشراء العشوائي. وبعد فترة ستكتشف أنك استطعت تكوين مبلغ جيد دون أن تشعر بحرمان أو ضغط مالي.