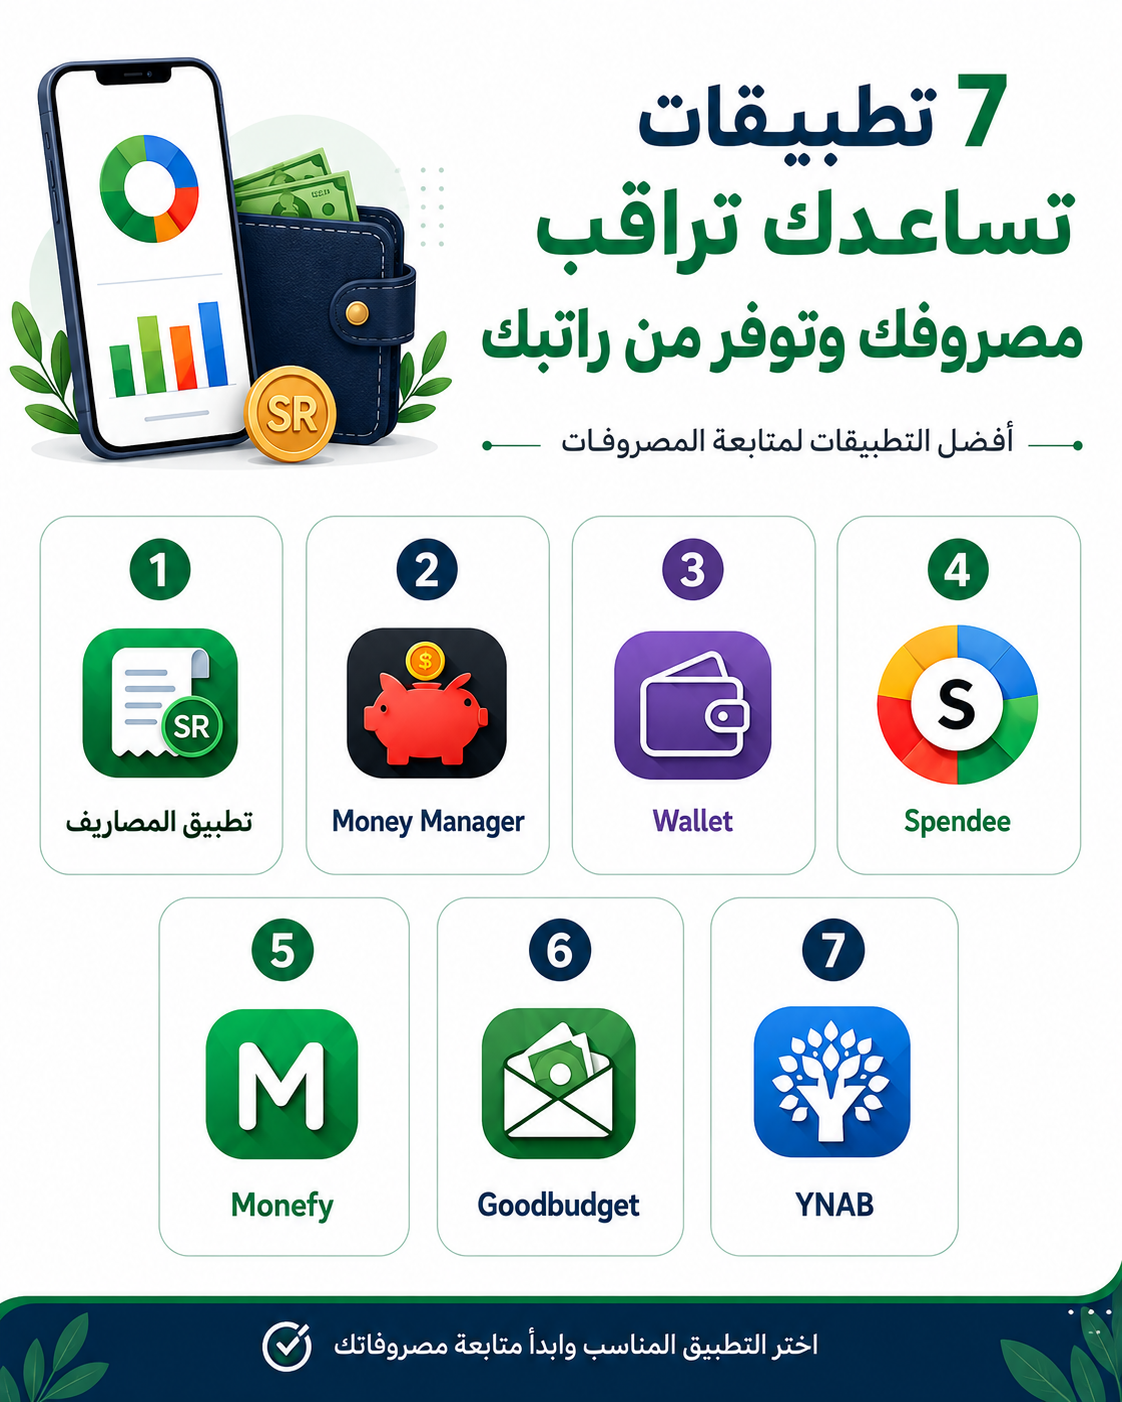
1. تطبيق المصاريف
تطبيق المصاريف مناسب لمن يريد بداية سهلة بدون تعقيد أو قوائم كثيرة.
فكرة التطبيق بسيطة: كلما استلمت مبلغًا أو دفعت مبلغًا، تقوم بتسجيل العملية واختيار التصنيف المناسب لها، مثل المطاعم، البنزين، التسوق، الفواتير أو الترفيه.
وبمرور الأيام يبدأ التطبيق في تكوين صورة واضحة عن طريقة صرفك.
بدل أن تقول في نهاية الشهر: "أعتقد أنني صرفت كثيرًا على المطاعم"، تستطيع الرجوع للتطبيق ومعرفة المبلغ الفعلي.
كيف تستخدمه؟
بعد نزول الراتب، سجل الراتب كدخل.
ثم أنشئ التصنيفات التي تستخدمها عادةً، مثل:
الطعام والمطاعم.
البنزين.
القهوة.
التسوق.
الفواتير.
الترفيه.
السفر.
وكلما صرفت مبلغًا، سجله مباشرة.
إذا اشتريت قهوة بـ18 ريالًا، لا تقل إن المبلغ صغير ولا يستحق التسجيل. هذه بالضبط هي المصاريف التي تتراكم بدون أن نشعر.
لماذا قد يكون مفيدًا؟
قوة التطبيق في بساطته.
هناك أشخاص لا يريدون ربط حساباتهم البنكية بتطبيقات خارجية ولا يريدون أنظمة مالية معقدة.
هنا يصبح التسجيل اليدوي ميزة وليس عيبًا؛ لأنك تعرف بالضبط ما الذي تسجله وما الذي تحتفظ به على جهازك.
مثال عملي
لو سجلت مصروفاتك لمدة شهر واكتشفت الآتي:
مطاعم: 850 ريالًا
قهوة: 420 ريالًا
توصيل: 300 ريال
تسوق: 600 ريال
فقد تلاحظ أن القهوة والتوصيل وحدهما يستهلكان أكثر من 700 ريال شهريًا.
حتى تخفيض هذا الرقم 200 ريال فقط يعني توفير 2,400 ريال تقريبًا خلال سنة.
مناسب لمن؟
مناسب للمبتدئ الذي يريد فقط أن يعرف أين يذهب راتبه بدون أن يدخل في تفاصيل مالية معقدة.
2. Money Manager
إذا كنت من الأشخاص الذين يحبون الأرقام والجداول والتفاصيل، فقد يعجبك Money Manager أكثر.
التطبيق لا يركز فقط على تسجيل المصروفات، بل يساعدك على مشاهدة وضعك المالي بصورة أكثر تفصيلًا.
تستطيع تقسيم أموالك إلى عدة حسابات مثل:
الحساب البنكي، البطاقة الائتمانية، النقد، حساب الادخار وغيرها.
كيف تستفيد منه؟
لنفترض أن لديك:
8,000 ريال في الحساب البنكي،
2,000 ريال في حساب الادخار،
500 ريال نقدًا.
تستطيع إضافة هذه الحسابات داخل التطبيق.
ثم إذا دفعت 200 ريال من البطاقة على مشتريات منزلية، تسجل العملية على الحساب الصحيح والتصنيف الصحيح.
ومع الوقت تستطيع معرفة ليس فقط كم أنفقت، بل أيضًا من أي حساب خرج المال.
أهم ميزة
ميزة التقارير.
يمكنك مقارنة إنفاق شهر بشهر.
مثلًا:
يناير: 6,200 ريال
فبراير: 5,700 ريال
مارس: 5,100 ريال
بهذا تستطيع معرفة هل خطتك للتوفير تعمل فعلًا أم أنك فقط تشعر أنك أصبحت أقل صرفًا.
استخدم هذه الحيلة
حدد لنفسك ميزانية للمطاعم مثلًا بـ700 ريال.
بعد أسبوعين، إذا وجدت أنك أنفقت 550 ريالًا بالفعل، ستعرف أنك تقترب من الحد بسرعة.
هذا أفضل بكثير من اكتشاف الأمر بعد نهاية الشهر.
عيبه المحتمل
كثرة الخيارات قد تكون مربكة في البداية.
إذا كنت تريد فقط إدخال المبلغ بسرعة، فقد تجد تطبيقًا مثل Monefy أبسط.
مناسب لمن؟
مناسب للموظف الذي يريد متابعة دقيقة للراتب والحسابات والميزانيات الشهرية.
3. Wallet من BudgetBakers
تطبيق Wallet ينتقل خطوة أبعد من مجرد تسجيل المصروفات.
الفكرة فيه أن تجمع صورة أكبر عن حياتك المالية في مكان واحد.
يمكن أن تستخدمه لمتابعة:
المصروفات، الدخل، الميزانيات، الفواتير، الاشتراكات، الأهداف المالية والتدفق النقدي.
ما معنى التدفق النقدي؟
ببساطة: كم يدخل إليك من المال وكم يخرج منك.
قد يكون راتبك 12,000 ريال، لكن إذا كان لديك:
3,000 ريال إيجار،
2,000 ريال أقساط،
1,500 ريال طعام،
1,000 ريال تنقل،
2,000 ريال مصاريف متفرقة،
فالمبلغ الحقيقي الذي تستطيع التحكم فيه أقل بكثير مما يبدو عند نزول الراتب.
Wallet يساعدك على رؤية هذه الصورة.
أهداف الادخار
يمكن أن تضع هدفًا مثل:
"أريد توفير 6,000 ريال للسفر."
ثم تبدأ بتخصيص مبلغ شهري للهدف.
إذا وضعت 500 ريال شهريًا، ستحتاج تقريبًا 12 شهرًا.
أما إذا استطعت رفعه إلى 750 ريالًا، فستصل للهدف أسرع.
ربط الحسابات
من الخصائص المتقدمة في Wallet إمكانية ربط بعض الحسابات المالية حسب الدولة والبنك والخطة المتاحة.
الفائدة هي أن العمليات قد تظهر بشكل تلقائي بدل إدخالها يدويًا.
لكن هذه الميزة ليست ضرورية.
إذا لم تكن مرتاحًا لربط حساباتك البنكية، تستطيع استخدام التطبيق يدويًا.
مناسب لمن؟
مناسب للشخص الذي يريد الانتقال من "تسجيل المصروفات" إلى إدارة حياته المالية بالكامل.
4. Spendee
أحيانًا المشكلة ليست أنك لا تملك البيانات، بل أنك لا تستوعبها عندما تكون كلها أرقامًا.
هنا تبرز قوة Spendee.
التطبيق يعتمد كثيرًا على العرض البصري للمعلومات، مثل الرسوم والتصنيفات التي توضح أين يذهب المال.
المحافظ
من الأفكار الجميلة فيه إمكانية إنشاء أكثر من محفظة.
مثلًا يمكنك إنشاء:
محفظة الراتب: للمصاريف اليومية.
محفظة السفر: تجمع فيها ميزانية الرحلة وتراقب إنفاقك أثناء السفر.
محفظة المنزل: للفواتير والمشتريات المنزلية.
محفظة مشتركة: للمصاريف التي تتشارك فيها مع الأسرة أو شخص آخر حسب خصائص الخطة المستخدمة.
لماذا المحافظ مفيدة؟
لأنها تمنع اختلاط الأموال.
إذا كنت توفر 5,000 ريال لرحلة، فمن السهل أن تصرف منها على مشتريات يومية إذا كانت كلها في نفس الحساب الذهني.
أما عندما تفصلها في محفظة خاصة داخل التطبيق، تصبح لديك صورة أوضح.
مثال
ميزانية سفرتك 4,000 ريال.
يمكن تقسيمها داخل المحفظة إلى:
1,500 ريال سكن،
800 ريال مواصلات،
1,000 ريال طعام،
400 ريال أنشطة،
300 ريال للطوارئ.
وأثناء الرحلة تعرف فورًا هل أنت داخل الميزانية أم تجاوزتها.
مناسب لمن؟
مناسب لمن يحب الواجهات المرئية، وكذلك لمن يريد فصل ميزانيات مختلفة مثل السفر والمنزل والمصروف الشخصي.
5. Monefy
ميزة Monefy الأساسية هي السرعة.
أكبر مشكلة تواجه تطبيقات تسجيل المصروفات هي أن المستخدم يتحمس أول أسبوع، ثم يمل من إدخال عشرات التفاصيل.
Monefy يحاول تقليل هذه المشكلة.
كيف يعمل؟
إذا دفعت 25 ريالًا في مقهى:
تفتح التطبيق، تختار فئة القهوة أو الطعام، تدخل 25 ريالًا وتنتهي.
لا تحتاج في كل مرة إلى تعبئة نموذج طويل.
لماذا البساطة مهمة؟
لأن نجاح أي تطبيق مالي يعتمد على الاستمرار.
تطبيق مليء بالمميزات لا يفيدك إذا توقفت عن استخدامه بعد أسبوع.
أما إذا استطعت تسجيل العملية خلال ثوانٍ، فإن احتمال استمرارك لشهر كامل يكون أكبر.
أفضل طريقة لاستخدامه
ضع قاعدة لنفسك:
أي عملية شراء أسجلها قبل أن أغادر المكان.
دفعت في محطة البنزين؟ سجلها.
دفعت في مطعم؟ سجلها.
اشتريت شيئًا من الإنترنت؟ سجله فورًا.
بهذه الطريقة لا تحتاج في المساء لمحاولة تذكر ماذا اشتريت خلال اليوم.
مناسب لمن؟
مناسب جدًا لمن يقول:
"أنا أريد أعرف وين يروح راتبي، لكن ما أحب التطبيقات المعقدة."
6. Goodbudget
فكرة Goodbudget مختلفة قليلًا عن التطبيقات السابقة.
هو يعتمد على نظام يسمى Envelope Budgeting أو ميزانية المظاريف.
ما هي طريقة المظاريف؟
قبل التطبيقات والبنوك الإلكترونية، كان بعض الأشخاص يقسمون الراتب نقديًا إلى مظاريف.
مثلًا:
مظروف الأكل: 1,500 ريال.
مظروف البنزين: 600 ريال.
مظروف الترفيه: 500 ريال.
مظروف التسوق: 400 ريال.
إذا انتهى المال الموجود في مظروف الترفيه، تتوقف عن الإنفاق عليه حتى الشهر القادم.
Goodbudget يأخذ هذه الطريقة ويحولها إلى نظام رقمي.
لماذا هذه الطريقة قوية؟
لأن أغلبنا ينظر إلى رصيد الحساب البنكي باعتباره مالًا متاحًا.
لو وجدت في حسابك 6,000 ريال قد تشعر أنك تستطيع شراء شيء بـ800 ريال.
لكن ماذا لو كان من الـ6,000:
2,500 ريال للإيجار،
1,000 ريال للفواتير،
1,500 ريال لمصاريف بقية الشهر؟
فعليًا لا تملك 6,000 ريال للصرف الحر.
المظاريف تمنع هذا الوهم.
مثال عملي
خصص للمطاعم 600 ريال شهريًا.
بعد أول أسبوعين صرفت 450 ريالًا.
هنا يخبرك النظام أن لديك 150 ريالًا فقط لبقية الشهر.
وهذا يجعلك تعدل سلوكك قبل انتهاء الراتب.
مناسب لمن؟
مناسب جدًا لمن مشكلته ليست قلة الدخل، وإنما عدم وجود حدود واضحة لكل نوع من المصروفات.
7. YNAB
إذا كنت تريد التعامل مع ميزانيتك بجدية أكبر، فـ YNAB من أكثر الخيارات تنظيمًا.
فكرته الأساسية يمكن تلخيصها بجملة:
أعطِ كل ريال مهمة.
ماذا يعني ذلك؟
إذا نزل راتبك 10,000 ريال، لا تعتبر الـ10,000 كلها متاحة.
قبل أن تبدأ بالصرف، وزعها.
مثلًا:
3,000 ريال سكن والتزامات.
1,200 ريال طعام.
700 ريال تنقل.
500 ريال ترفيه.
800 ريال ادخار.
500 ريال للطوارئ.
1,000 ريال لأهداف مستقبلية.
والبقية للمصاريف الأخرى.
بالتالي، عندما تنظر إلى حسابك وترى 7,000 ريال، تعرف أن معظم هذا المبلغ لديه مهمة مسبقة.
المصاريف غير الشهرية
هذه نقطة مهمة جدًا.
بعض المصروفات لا تأتي كل شهر، ولذلك نفاجأ بها.
مثل:
تأمين السيارة،
الصيانة،
السفر،
تجديد بعض الاشتراكات،
هدايا المناسبات.
YNAB يشجعك على تحويل هذه المصاريف الكبيرة إلى مبالغ شهرية صغيرة.
مثال
إذا كنت تعرف أن تأمين السيارة بعد 12 شهرًا قد يكلفك 1,800 ريال:
بدل الانتظار حتى موعده، ضع جانبًا:
150 ريالًا كل شهر.
بعد سنة سيكون لديك المبلغ تقريبًا جاهزًا.
وهذا أحد أفضل الأساليب لمنع المفاجآت المالية.
الأهداف
يمكنك أيضًا تحديد هدف مثل:
"أريد جمع 12,000 ريال."
ثم تحدد الموعد الذي تريد الوصول فيه للمبلغ، ويصبح لديك تصور عن مقدار ما تحتاج إلى توفيره دوريًا.
العيب؟
YNAB قد يكون أكثر من احتياج الشخص الذي يريد فقط تسجيل القهوة والمطاعم.
كما أن الاستفادة الحقيقية منه تتطلب أن تتعلم طريقته في إعداد الميزانية وتلتزم بها.
مناسب لمن؟
مناسب لمن يريد تغيير طريقة إدارة راتبه بالكامل وبناء نظام مالي طويل المدى.
أي واحد تبدأ به؟
إذا كانت هذه أول مرة تتابع مصروفاتك، لا تبدأ بالأكثر تعقيدًا.
ابدأ بتطبيق بسيط مثل المصاريف أو Monefy، واستخدمه لمدة شهر.
بعد أن تتعود على تسجيل العمليات، يمكنك الانتقال إلى نظام أكثر تقدمًا مثل Money Manager أو Wallet.
أما إذا كانت مشكلتك أنك تصرف أكثر مما حددته لنفسك، فجرب Goodbudget.
وإذا كنت تريد إدارة كل ريال في راتبك والتخطيط للمصاريف قبل حدوثها، فـ YNAB أقرب لهذا الأسلوب.
والقاعدة الأهم:
أفضل تطبيق مالي ليس التطبيق الذي يحتوي على أكبر عدد من المميزات، بل التطبيق الذي ستستمر في استخدامه بعد شهر وثلاثة أشهر وسنة.