1- لماذا يفشل كثير من الموظفين في الادخار؟ تشخيص سريع للعادات المالية
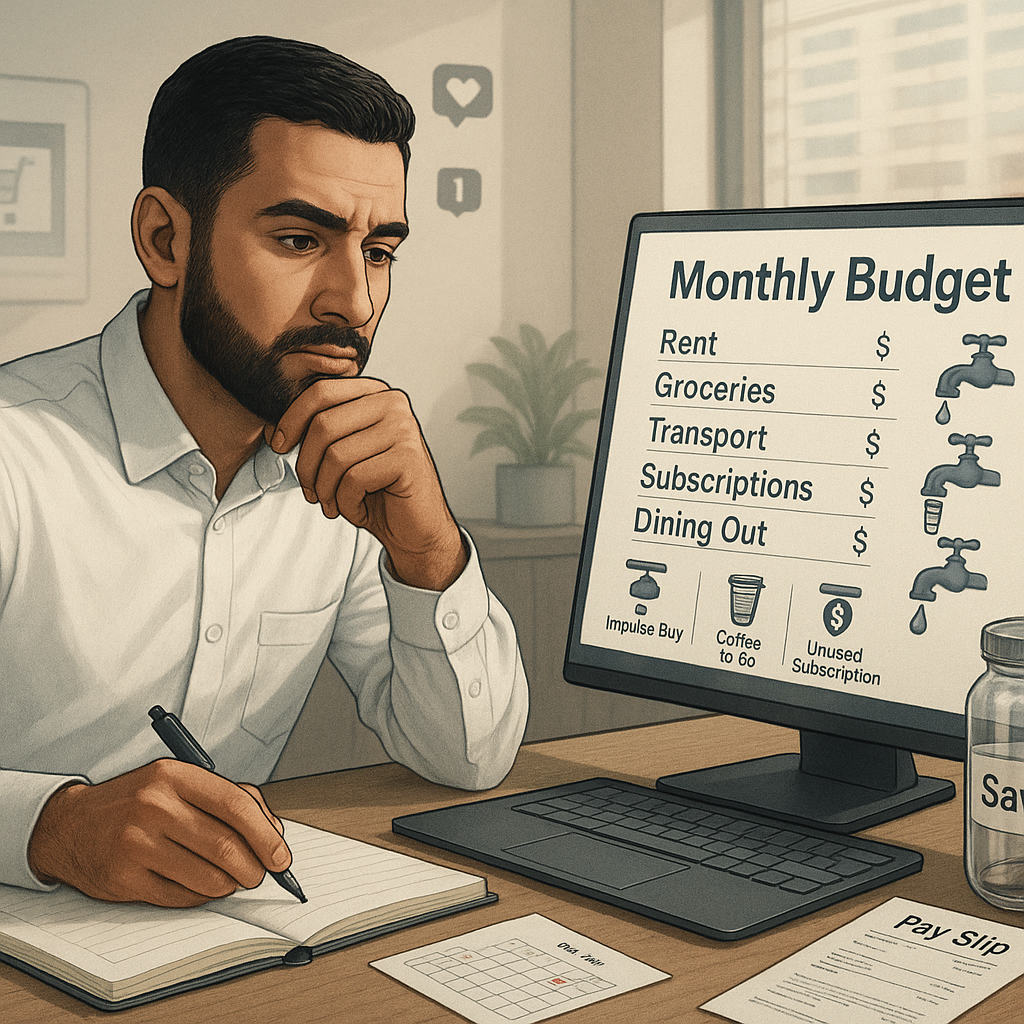
يفشل كثير من الموظفين في الادخار ليس لأن رواتبهم “لا تكفي” بالضرورة، بل لأن العادات المالية اليومية تعمل ضدهم دون أن يشعروا. أول الأسباب هو غياب الوضوح: راتب يدخل ثم يتوزّع على مصاريف متفرقة دون ميزانية مكتوبة، فيتحول الإنفاق إلى ردّ فعل بدل أن يكون قرارًا. وعندما لا تُقاس المصروفات، يصعب اكتشاف التسرب المالي: اشتراكات لا تُستخدم، طلبات توصيل متكررة، قهوة يومية، وعروض “مغرية” تُشترى بدافع الاستعجال.
سبب شائع آخر هو الاعتماد على “ما يتبقى آخر الشهر” كخطة ادخار. هذه المعادلة غالبًا تفشل لأن المصروفات تتمدّد لتملأ الدخل المتاح، خصوصًا مع سهولة الدفع الإلكتروني والبطاقات التي تخفف الإحساس بخروج المال. يضاف إلى ذلك سوء تقدير المصروفات غير الشهرية: التأمين، صيانة السيارة، الهدايا، الرسوم المدرسية، السفر… فتأتي بشكل مفاجئ وتلتهم أي فائض.
كما أن الضغوط النفسية تلعب دورًا كبيرًا: كثير من الموظفين يكافئون أنفسهم بعد يوم عمل طويل بشراء عفوي، أو يستخدمون التسوق كوسيلة لتخفيف التوتر. وهناك أيضًا أثر “المقارنة الاجتماعية”؛ عندما يرتبط الإنفاق بصورة معينة عن النجاح أو بمجاراة المحيط، يصبح الادخار كأنه حرمان.
وأخيرًا، غياب هدف ادخاري واضح وقابل للقياس يجعل الالتزام ضعيفًا؛ فالادخار بلا غاية يبدو بلا معنى. التشخيص السريع هنا هو: هل تعرف أين يذهب راتبك بالضبط؟ هل لديك بنود ثابتة وحدود إنفاق؟ هل تملك صندوق طوارئ يخفف الصدمات؟ الإجابة الصادقة عن هذه الأسئلة تكشف السبب الحقيقي وراء تعثر الادخار، وتمهّد لوضع خطة قابلة للتطبيق.
2- حدد هدفك من الادخار: صندوق طوارئ، ديون، رحلة، أو استثمار
قبل أن تبدأ في اقتطاع جزء من راتبك، اسأل نفسك: لماذا أدّخر؟ لأن وضوح الهدف هو ما يحوّل الادخار من “نية” إلى “خطة” قابلة للتنفيذ. عندما تحدد هدفًا محددًا، ستعرف كم تحتاج، ومتى تحتاجه، وما مدى المرونة المسموحة في ميزانيتك، كما ستقل احتمالات سحب المدخرات في غير محلها.
ابدأ بتقسيم الادخار إلى أربعة أهداف شائعة، واختر الأنسب لمرحلتك الحالية:
1) **صندوق الطوارئ**: هذا هو خط الدفاع الأول لأي موظف. الهدف منه تغطية النفقات الأساسية عند فقدان الوظيفة، أو ظرف صحي، أو إصلاح مفاجئ. القاعدة العملية: ادّخر ما يغطي **3 إلى 6 أشهر من المصروفات الأساسية** (سكن، فواتير، غذاء، مواصلات). إن كان دخلك غير مستقر أو لديك التزامات عائلية، اقترب من 6 أشهر. اجعل هذا الصندوق في حساب سهل الوصول دون إغراء الصرف اليومي.
2) **سداد الديون**: إن كانت لديك ديون استهلاكية مرتفعة التكلفة (بطاقات ائتمان، أقساط بفائدة عالية)، فاعتبر الادخار هنا “ادخارًا مضمونا” لأن تقليل الفوائد يعادل ربحًا فوريًا. حدّد الديون بحسب أعلى فائدة وابدأ بها، مع الاستمرار بدفع الحد الأدنى لباقي الديون.
3) **هدف قصير/متوسط المدى (رحلة، زواج، سيارة، دفعة أولى)**: حوّل الهدف إلى رقم وموعد. مثلًا: “20 ألف خلال 10 أشهر” يعني 2000 شهريًا. اربط هذا الهدف بحساب منفصل حتى لا يختلط بالإنفاق الجاري.
4) **استثمار طويل المدى**: بعد تأسيس صندوق الطوارئ وتقليل الديون المكلفة، فكّر في بناء ثروة تدريجيًا. حدّد أفقًا زمنيًا (5 سنوات فأكثر) واختر أدوات مناسبة لتحمّل المخاطر، مع الالتزام بالاستمرارية أكثر من محاولة توقيت السوق.
نصيحة عملية: اكتب هدفك بصيغة واضحة: **“أدّخر مبلغ X خلال مدة Y لسبب Z”**، ثم اجعل التحويل تلقائيًا أول يوم بعد نزول الراتب. بهذه الطريقة يتحول الادخار إلى عادة لا قرارًا متكررًا.
3- اعرف دخلك الحقيقي: صافي الراتب بعد الالتزامات الثابتة والمتغيرة
أول خطوة حقيقية في الادخار ليست “تقليل المصروف”، بل فهم دخلك الحقيقي بدقة. كثيرون يعتقدون أن راتبهم هو الرقم المكتوب في عقد العمل، بينما الواقع أن ما يمكنك التحكّم به هو “صافي الراتب المتاح” بعد خصم الالتزامات. لذلك، تعامل مع راتبك كأنه ثلاث طبقات: صافي القبض، ثم الالتزامات الثابتة، ثم الالتزامات المتغيرة—وما يتبقى هو مساحة الادخار والمرونة.
ابدأ بتحديد صافي الراتب الذي يدخل حسابك فعليًا بعد التأمينات والضرائب وأي استقطاعات إلزامية. هذا هو رقمك الأساسي، ولا تبنِ خطتك على “الراتب الإجمالي” لأنه يضلّلك ويجعل ميزانيتك تتعثر من أول شهر.
بعد ذلك، احصر الالتزامات الثابتة: إيجار/قسط سكن، قسط سيارة، قروض، اشتراكات أساسية، مصروف مدارس، إنترنت، وخدمات لا تتغير كثيرًا. اجمعها في رقم واحد. القاعدة هنا: هذه التكاليف لا تفاوضها أسبوعيًا، لذا يجب أن تُعرف مبكرًا وأن تُدفع أولًا.
ثم انتقل إلى الالتزامات المتغيرة، وهي الأكثر خداعًا لأنها تتسرب دون أن تشعر: طعام خارج المنزل، مواصلات، هدايا، قهوة يومية، تسوق، وترفيه. أفضل طريقة لحسابها هي مراجعة كشف الحساب أو تطبيق البنك لآخر 2–3 أشهر، وتصنيف المصروفات إلى بنود. ستكتشف “مصروفات صغيرة” تتحول إلى رقم كبير نهاية الشهر.
الآن احسب: صافي الراتب – (الثابت + متوسط المتغير) = الرصيد المتاح. إن كان الرصيد ضعيفًا أو سالبًا، فالمشكلة ليست في الادخار بل في هيكل المصروفات، وغالبًا الحل يبدأ من المتغيرات: وضع حد أسبوعي، تقليل الوجبات الجاهزة، وإلغاء اشتراكات غير ضرورية. عندما تعرف دخلك الحقيقي، يصبح الادخار قرارًا عمليًا لا أمنية.
4- بناء ميزانية موظف بسيطة: قاعدة 50/30/20 وتعديلها حسب راتبك
بناء ميزانية بسيطة هو الخطوة الأكثر تأثيرًا لأي موظف يريد الادخار دون شعور بالحرمان. من أسهل الطرق العملية “قاعدة 50/30/20”: 50% للاحتياجات الأساسية، 30% للرغبات، 20% للادخار وسداد الديون. الفكرة ليست أرقامًا جامدة بقدر ما هي إطار يضع راتبك تحت السيطرة ويمنحك وضوحًا في الأولويات.
ابدأ بحساب “صافي الراتب” بعد الاستقطاعات، ثم دوّن مصروفاتك الثابتة أولًا: الإيجار أو القسط، الفواتير، المواصلات، الاتصالات، ومصاريف أساسية لا يمكن تجنبها. اجعلها داخل نطاق الـ50% قدر الإمكان. إذا تجاوزت احتياجاتك هذا الحد، لا تعتبر نفسك فشلت؛ عدّل القاعدة لتناسب واقعك: مثل 60/20/20 أو 70/15/15 في المدن مرتفعة التكاليف. المهم أن تضمن وجود بند ثابت للادخار ولو كان صغيرًا.
بعدها حدّد “الرغبات” بوضوح: الطلبات الخارجية، الاشتراكات غير الضرورية، التسوق العاطفي، الكماليات. هذه هي المنطقة التي تستطيع منها تحرير مبلغ للادخار دون أن يتأثر مستوى حياتك جذريًا. طريقة مفيدة هنا هي “سقف أسبوعي” للرغبات؛ لأن ضبطها يوميًا أصعب من ضبطها على فترات.
أما نسبة الـ20% للادخار، فاجعلها تلقائية: حوّل مبلغ الادخار فور نزول الراتب إلى حساب منفصل أو محفظة ادخار، ثم وزّعه إلى جزأين: صندوق طوارئ (حتى يغطي 3–6 أشهر من المصروفات) وهدف محدد (سفر، تعليم، مقدم سيارة… إلخ). وإذا كان لديك دين استهلاكي بفائدة مرتفعة، قدّم سداد جزء أكبر منه ضمن هذه النسبة لأنه يوفر عليك أعباء مستقبلية.
قاعدة أخيرة: راجع ميزانيتك شهريًا وعدّلها وفق تغيّر الأسعار والالتزامات. الميزانية ليست تقييدًا، بل خطة تمنحك حرية أكبر على المدى الطويل.
5- استراتيجية الادخار التلقائي: اقتطاع أول الراتب وحسابات منفصلة
من أكثر الطرق نجاحًا للادخار لدى الموظفين هي تحويله إلى “عادة تلقائية” لا تعتمد على قوة الإرادة. الفكرة بسيطة: ادّخر أولًا ثم اصرف، بدلًا من أن تنتظر نهاية الشهر لترى ما تبقّى. عمليًا، حدّد نسبة ثابتة من راتبك (مثل 10% كبداية، ثم زيادتها تدريجيًا) واجعلها تُقتطع فور نزول الراتب.
ابدأ بإعداد تحويل بنكي تلقائي في يوم الراتب نفسه من حساب الراتب إلى حساب ادخار منفصل. الأفضل أن يكون الحساب المنفصل بلا بطاقة خصم أو مع وصول محدود، حتى تقل فرص السحب العفوي. وإذا كان لديك أكثر من هدف، قسّم الادخار على “حسابات نفسية” واضحة: حساب للطوارئ، حساب لمدفوعات سنوية (تأمين/رسوم/صيانة)، وحساب لهدف متوسط المدى مثل السفر أو شراء جهاز. هذا التقسيم يقلّل ضغط المفاجآت؛ فبدل أن تُفاجأ بمصاريف سنوية كبيرة، تدفعها عبر أقساط صغيرة شهرية.
لجعل الاقتطاع واقعيًا، راجع مصروفاتك الأساسية أولًا وحدّد رقمًا يمكنك الالتزام به دون أن تضطر للاستدانة. قاعدة عملية: ابدأ بمبلغ صغير لكن ثابت (حتى لو 200–500 ريال/جنيه)، ثم زِده عند أي زيادة راتب أو مكافأة. ويمكنك تطبيق “الزيادة الصامتة”: عندما يرتفع دخلك، ارفع الادخار أولًا قبل أن ترتفع نفقاتك.
وأخيرًا، اجعل الادخار غير مرئي في حياتك اليومية: لا تنقل الأموال يدويًا، ولا تربط حساب الادخار بتطبيقات الشراء. كلما قلّ الاحتكاك، زادت الاستمرارية. بهذه الاستراتيجية، يصبح الادخار جزءًا من نظامك المالي لا مشروعًا مؤجلًا لنهاية الشهر.
6- خفض المصروفات دون حرمان: سكن، مواصلات، طعام، اشتراكات، وتسوق
خفض المصروفات لا يعني أن تتحوّل حياتك إلى سلسلة من “اللا” والحرمان، بل أن تُنفق بوعي على ما يضيف قيمة حقيقية، وتُخفّض ما يتسرّب دون أن تشعر. ابدأ بالسكن لأنه أكبر بند عادةً: إن كان الإيجار يلتهم جزءًا كبيرًا من راتبك، فكّر في التفاوض عند التجديد، أو اختيار حي قريب من العمل لتقليل المواصلات، أو مشاركة السكن لفترة مؤقتة إن كان مناسبًا. كذلك راجع فواتير الكهرباء والإنترنت: استخدام أجهزة موفّرة، وإطفاء ما لا يلزم، وباقات إنترنت تناسب الاستهلاك الفعلي تُحدث فرقًا خلال أشهر قليلة.
في المواصلات، احسب تكلفة السيارة “الحقيقية” (وقود، صيانة، مواقف، تأمين) وقارنها بخيارات النقل العام أو مشاركة المشوار مع زميل. أحيانًا يكون شراء تذكرة شهرية أو استخدام تطبيقات التنقل في أيام محددة أرخص بكثير من الاعتماد اليومي على السيارة أو الطلبات المتكررة.
أما الطعام، فهو أكثر باب تُهدر فيه الأموال دون قصد. قاعدة بسيطة: قلّل الأكل خارج البيت تدريجيًا، وخطط لوجبات أسبوعية، واشتَرِ بالجملة للمواد الأساسية، وحضّر وجبة للعمل بدل شراء الغداء يوميًا. ركّز على قائمة مشتريات محددة وتجنّب التسوق وأنت جائع لتقليل المشتريات العشوائية.
الاشتراكات “الصغيرة” تُصبح كبيرة: راجع خدمات البث، التطبيقات، النادي، والتخزين السحابي. ألغِ ما لا تستخدمه، أو اختر خطة عائلية، أو بدائل مجانية عند الحاجة. وفي التسوق، طبّق قاعدة الانتظار 48 ساعة قبل شراء أي شيء غير ضروري، وحدد ميزانية شهرية للهدايا والملابس. بهذه التعديلات الهادئة، ستلاحظ توفيرًا ملموسًا دون أن تشعر أنك تضحّي بجودة حياتك.
7- الالتزام والاستمرار: تتبع المصروفات، التعامل مع الطوارئ، وزيادة الادخار مع كل ترقية
الادخار لا ينجح بخطة جميلة على الورق فقط، بل بالالتزام والاستمرار حتى تصبح العادات المالية جزءًا من روتينك الشهري. ابدأ بتتبّع المصروفات بطريقة بسيطة لا تُرهقك: سجّل نفقاتك يوميًا عبر تطبيق، أو ورقة، أو جدول على الهاتف. الأهم أن تُصنّفها إلى ثلاث فئات واضحة: أساسيات (سكن، فواتير، مواصلات)، التزامات (أقساط، ديون)، وكماليات (مطاعم، تسوّق، اشتراكات). بعد أسبوعين ستظهر “التسريبات” الصغيرة التي تلتهم الراتب دون أن تشعر، وهنا تأتي فرص التوفير الحقيقية.
ولكي تستمر دون انتكاسات، جهّز نفسك للطوارئ. خصّص صندوق طوارئ مستقلًا عن حساب الادخار الأساسي، ولو بمبلغ بسيط في البداية، ثم ارفعه تدريجيًا حتى يغطي 3 إلى 6 أشهر من مصروفاتك الأساسية. وجود هذا الصندوق يمنعك من الاقتراض أو كسر الادخار عند أي ظرف مفاجئ مثل إصلاح سيارة أو علاج أو فقدان عمل. وإذا حدثت طوارئ بالفعل، ضع قاعدة واضحة: تستخدم من صندوق الطوارئ فقط، ثم تُعيد بناءه بخطة شهرية محددة قبل العودة لزيادة الادخار الاستثماري.
ومع كل ترقية أو زيادة راتب، تجنّب “تضخم نمط الحياة” الذي يبتلع الزيادة بالكامل. طبّق قاعدة عملية: ارفع الادخار أولًا بنسبة ثابتة من الزيادة (مثل 50%)، ثم اسمح لنفسك بتحسين معيشتك بالباقي. كذلك راجع أهدافك كل 3 أشهر: هل يمكن خفض بند كمالي؟ هل حان وقت سداد دين أسرع؟ هل تحتاج لرفع التحويل التلقائي للادخار؟ الاستمرارية هنا هي السر: ادخار صغير منتظم، أفضل من ادخار كبير متقطع.