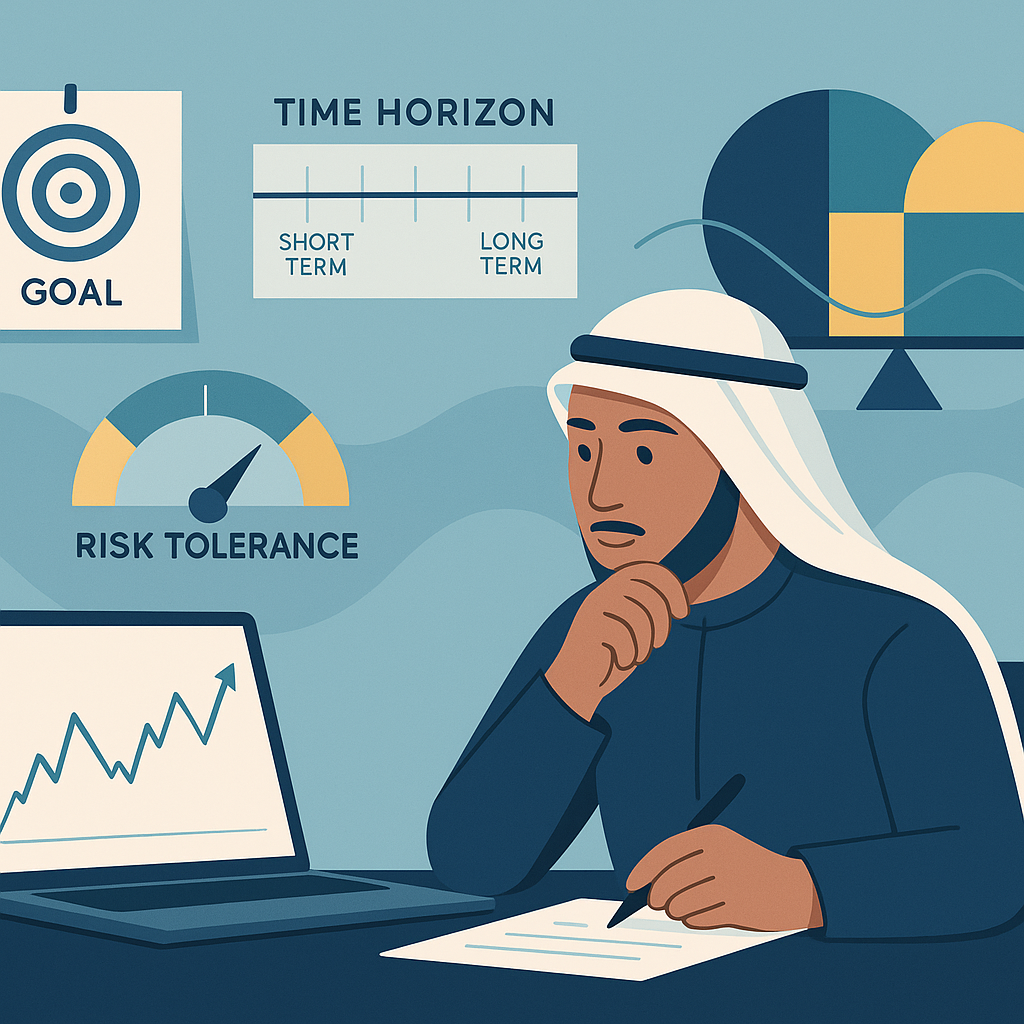
1- حدّد هدفك وأفقك الزمني وقدرتك على تحمّل المخاطر قبل شراء أي سهم
قبل أن تنظر إلى أي سهم أو تُغريك عوائد سريعة، اسأل نفسك ثلاثة أسئلة تأسيسية: ما هدفي؟ كم من الوقت يمكنني الانتظار؟ وما مقدار التذبذب الذي أستطيع تحمّله دون قرارات متسرّعة؟ هذه الأسئلة ليست نظرية؛ هي ما يحدد نوع الأسهم التي تناسبك، وكيف تُبنى محفظتك من البداية بطريقة تقلّل أثر تقلبات السوق.
ابدأ بتحديد الهدف بدقة: هل تستثمر لبناء ثروة على المدى الطويل، أم لتوليد دخل دوري، أم لتمويل التزام قريب مثل دفعة عقار أو دراسة؟ الهدف يوجّه اختيارك بين أسهم النمو التي تعطي أولوية لزيادة القيمة، وأسهم توزيعات الأرباح التي تركّز على تدفقات نقدية منتظمة، أو مزيج بينهما.
بعدها حدّد أفقك الزمني. من يحتاج المال خلال سنة إلى ثلاث سنوات لا ينبغي أن يضع الجزء الأكبر في أسهم عالية التذبذب؛ لأن السوق قد يمرّ بدورة هبوط لا تمنحك وقتًا للتعافي. أمّا من يملك أفقًا يتجاوز خمس إلى عشر سنوات، فبإمكانه تحمّل تقلبات أكبر مقابل فرص نمو أعلى، مع الاستفادة من أثر تراكم العوائد وإعادة الاستثمار.
ثم قيّم قدرتك على تحمّل المخاطر بواقعية لا بتفاؤل. تحمّل المخاطر ليس “الشجاعة” بل القدرة المالية والنفسية على رؤية المحفظة تهبط 10% أو 20% دون بيع بدافع الخوف. قيّم دخلك واستقرار وظيفتك، وجود صندوق طوارئ، حجم الديون، والتزاماتك القادمة. قاعدة عملية: لا تستثمر في الأسهم بأموال قد تحتاجها قريبًا، ولا تضع نفسك في موقف يجبرك على البيع في أسوأ توقيت.
بمجرد وضوح هذه الركائز، يصبح اختيار الأسهم قرارًا منضبطًا ضمن خطة، لا ردّة فعل على ضجيج السوق.
2- معايير اختيار السهم: من الأساسيات المالية إلى تقييم السعر مقابل القيمة
عند اختيار سهم لإضافته إلى محفظتك، ابدأ من الأساسيات المالية للشركة قبل أن تنشغل بحركة السعر اليومية. أول معيار هو جودة الأعمال نفسها: هل تمتلك الشركة نموذجًا واضحًا يحقق إيرادات مستدامة؟ هل تعمل في قطاع له طلب طويل الأجل؟ ثم انظر إلى قوة المركز المالي عبر مؤشرات بسيطة لكن كاشفة: نمو الإيرادات والأرباح على مدى عدة سنوات (وليس ربعًا واحدًا)، هامش الربح التشغيلي وصافي الربح، وتدفّق نقدي حر إيجابي يعكس قدرة الشركة على تمويل توسّعها وسداد التزاماتها دون الاعتماد المفرط على الاقتراض.
بعد ذلك، قيّم المخاطر المرتبطة بالديون: نسبة الدين إلى حقوق المساهمين، وقدرة الشركة على تغطية فوائد القروض (Interest Coverage). الشركات التي تنمو بسرعة لكن بديون مرتفعة قد تبدو جذابة في السوق الصاعد، لكنها أكثر هشاشة عند ارتفاع الفوائد أو تباطؤ الاقتصاد. ولا تهمل عنصر “الجودة الإدارية”: استقرار الإدارة، وضوح الاستراتيجية، والحوكمة والشفافية في الإفصاح، كلها عوامل تقلّل مفاجآت السوق.
المرحلة التالية هي الانتقال من “شركة جيدة” إلى “سهم بسعر مناسب”. هنا تظهر أهمية المقارنة بين السعر والقيمة: استخدم مضاعف الربحية (P/E) أو مضاعف القيمة الدفترية (P/B) وفق طبيعة القطاع، وقارنها بمنافسي الشركة وبمتوسطها التاريخي. في الشركات النامية، قد يكون مضاعف الربحية مرتفعًا لكنه مبرّر إذا كانت معدلات النمو قوية ومستمرة؛ لذلك راقب أيضًا PEG (السعر مقابل النمو) إن توفّر. وفي الشركات المستقرة الموزّعة للأرباح، ركّز على عائد التوزيعات واستدامته ونسبة التوزيع من الأرباح.
أخيرًا، لا تجعل قرارك رهين رقم واحد. اجمع بين “القوة المالية + جودة النشاط + سعر منطقي + هامش أمان”، واعتبر السهم جزءًا من لوحة أكبر: محفظة متنوّعة تُوازن بين النمو والدخل وتقليل التقلب.
3- تحليل نوعي لا يقل أهمية: نموذج العمل، الميزة التنافسية، الإدارة، والمخاطر الخفية
التحليل الكمي (الأرقام والمؤشرات) مهم، لكنه وحده لا يكفي لاتخاذ قرار استثماري متين. كثير من الشركات تبدو “رخيصة” على الورق، لكنها تعاني من نموذج عمل هش أو مخاطر لا تظهر في القوائم المالية إلا بعد فوات الأوان. هنا يأتي دور التحليل النوعي الذي يختبر جودة الشركة من الداخل.
ابدأ بنموذج العمل: كيف تحقق الشركة إيراداتها؟ هل تعتمد على مصدر واحد (عميل كبير، منتج واحد، سوق واحد) أم تمتلك تنوعًا صحيًا؟ افهم ما إذا كانت الإيرادات متكررة وقابلة للتنبؤ (مثل الاشتراكات والخدمات) أو دورية شديدة الحساسية للركود (مثل السلع والإنشاءات). راقب كذلك مرونة التسعير: هل تستطيع الشركة رفع الأسعار دون فقدان العملاء؟ هذه نقطة حاسمة في فترات التضخم.
ثم قيّم “الميزة التنافسية” أو ما يُعرف بالخندق الاقتصادي: هل لدى الشركة علامة تجارية قوية، شبكة توزيع يصعب تقليدها، تكاليف تحويل مرتفعة تمنع العملاء من المغادرة، براءات اختراع، أو أثر شبكة (كلما زاد المستخدمون زادت القيمة)؟ الميزة الحقيقية تظهر في القدرة على الحفاظ على الحصة السوقية وهوامش الربح رغم دخول المنافسين.
الإدارة عنصر لا يقل أهمية. ابحث عن سجلّها في تنفيذ الوعود، ووضوح استراتيجيتها، وانضباطها في تخصيص رأس المال (هل تتوسع بعقلانية أم تشتري شركات بلا جدوى؟). افحص الحوكمة: استقلالية مجلس الإدارة، شفافية الإفصاحات، وربط مكافآت التنفيذيين بمقاييس طويلة الأجل لا بأرباح قصيرة المدى.
وأخيرًا، انتبه للمخاطر الخفية: ديون بعملات أجنبية، تركّز الموردين، قضايا تنظيمية أو بيئية، اعتماد على دعم حكومي، أو سمعة قد تتأثر بسرعة. اقرأ تقارير الإدارة والمخاطر، وتتبّع الأخبار وبلاغات الجهات الرقابية. هذا النوع من الفحص لا يضمن الربح، لكنه يقلّل مفاجآت السوق، ويمنح محفظتك صلابة أكبر عند التقلبات.
4- أساسيات التنويع الذكي: توزيع الأصول والقطاعات والجغرافيا وحجم الشركات
التنويع الذكي ليس مجرد شراء عدد كبير من الأسهم، بل هو بناء هيكل متوازن يقلّل أثر أي صدمة مفاجئة على جزء واحد من محفظتك. الفكرة الأساسية: لا تجعل مصير أموالك مرتبطًا بسهم واحد، أو قطاع واحد، أو اقتصاد واحد، أو حتى نوع واحد من الشركات. لتحقيق ذلك عمليًا، ابدأ بـ **توزيع الأصول**: قسّم استثمارك بين الأسهم (للنمو)، وأدوات الدخل الثابت مثل السندات أو الصكوك (للاستقرار وتخفيف التذبذب)، وربما جزء صغير للسيولة أو صناديق سوق المال (لاغتنام الفرص وقت الهبوط). كلما زادت نسبة الأسهم زادت العوائد المتوقعة، لكن يرتفع معها تذبذب القيمة.
بعدها انتقل إلى **تنويع القطاعات**. فالدورات الاقتصادية لا تؤثر على الجميع بالطريقة نفسها: قد يستفيد قطاع الطاقة من ارتفاع الأسعار، بينما تزدهر الرعاية الصحية والاستهلاك الأساسي في فترات التباطؤ، وقد تتأثر التقنية بتغيرات الفائدة والتقييمات. اختيار أسهم من قطاعات مختلفة يقلّل احتمال أن تتعرض محفظتك لضربة واحدة كبيرة.
ثم يأتي **التنويع الجغرافي**. الاعتماد على سوق محلي فقط يعرّضك لمخاطر مرتبطة بعملة واحدة وسياسات محلية وتباطؤ اقتصادي محدد. إدراج استثمارات في أسواق أخرى—ولو عبر صناديق مؤشرات عالمية—يساعد على توزيع المخاطر بين اقتصادات ودورات مختلفة، ويضيف عنصر التحوط من تقلبات العملة (بحسب طريقة الاستثمار).
وأخيرًا، اهتم بـ **حجم الشركات**: الشركات الكبيرة غالبًا أكثر استقرارًا وسيولة، بينما قد تمنح الشركات المتوسطة والصغيرة فرص نمو أعلى لكنها أكثر حساسية للأزمات. المزج بينها يحقق توازنًا بين الأمان النسبي والنمو.
قاعدة عملية: اجعل التنويع “هادفًا” لا عشوائيًا، وراجع توزيعك دوريًا وأعد موازنته عند انحرافه، لأن التنويع يعمل بكفاءة عندما يحافظ على نسبه المستهدفة لا عندما يُترك للصدفة.
5- بناء المحفظة خطوة بخطوة: نسب مقترحة، عدد الأسهم المناسب، وإدارة السيولة
لبناء محفظة متنوّعة تحميك من تقلبات السوق، ابدأ بتحديد هدفك الزمني (قصير/متوسط/طويل) ومستوى تحملك للمخاطر، ثم حوّل ذلك إلى خطة توزيع واضحة. قاعدة عملية للمستثمر الفرد: قسّم محفظتك إلى “طبقات” بدلًا من تجميع أسهم متشابهة. مثلًا، 60–70% أسهم عالية الجودة وذات تدفقات نقدية مستقرة (شركات قيادية، توزيعات، مراكز تنافسية واضحة)، 20–30% أسهم نمو منتقاة بعناية (قطاع تقني/صحي/خدمات مبتكرة) مع قبول تذبذب أعلى، و5–15% أدوات أقل تقلبًا أو بدائل دفاعية حسب توافرها (صناديق مؤشر واسعة، أو أدوات دخل ثابت) لتخفيف الصدمات. أضف 5–10% سيولة جاهزة لاقتناص الفرص أو تغطية احتياجاتك دون بيع في توقيت سيئ.
أما عدد الأسهم المناسب، فالتنويع الفعّال غالبًا يتحقق بين 8 و15 سهمًا إذا كانت الشركات من قطاعات مختلفة ونماذج أعمال غير متطابقة. أقل من ذلك يرفع المخاطر الخاصة بكل شركة، وأكثر بكثير قد يتحول إلى “محفظة مؤشرات” دون ميزة انتقائية مع صعوبة المتابعة. اجعل وزن السهم الواحد غالبًا بين 5 و12%؛ الأسهم الأعلى مخاطرة لا تتجاوز 5–7%، بينما الأسهم الدفاعية قد تتحمل وزنًا أكبر.
إدارة السيولة لا تعني ترك المال خاملاً بلا هدف؛ بل وضع “احتياطي تكتيكي” وتطبيق شراء تدريجي (DCA) لتقليل أثر توقيت الدخول. راجع التوزيع كل ربع سنة أو عند انحراف الأوزان 20% عن هدفها، وأعد التوازن ببيع جزء من المبالغ فيه وشراء المتراجع ضمن الخطة. أخيرًا، ضع قواعد خروج واضحة: حدّ أقصى للخسارة عند تغيّر أساسيات الشركة، وليس لمجرد تذبذب السعر، وحدّ لجني أرباح جزئي عندما تتجاوز التقييمات منطقيتها.
6- إدارة المخاطر وتقلبات السوق: أوامر وقف الخسارة، التحوّط، وإعادة التوازن الدوري
إدارة المخاطر ليست خيارًا ثانويًا، بل هي ما يحدد قدرتك على البقاء في السوق حين ترتفع التقلبات. أول أدواتك العملية هي **أوامر وقف الخسارة**: ضع مستوى خروج واضحًا قبل الدخول، بناءً على منطق سعري لا على العاطفة. يمكن أن يكون الوقف تحت مستوى دعم مهم أو نسبة محددة من رأس المال المعرض للخطر في الصفقة (مثل 1–2%). ولتفادي “اصطياد الوقف” أثناء ذبذبات اليوم، استخدم **وقفًا متحركًا** (Trailing Stop) يحمي الأرباح مع صعود السهم، أو حدّد وقفًا مبنيًا على متوسط التذبذب (ATR) بدل رقم ثابت.
الأداة الثانية هي **التحوّط**، ويُقصد به تقليل أثر الهبوط لا محاولة التنبؤ به. التحوط قد يكون بسيطًا عبر توزيع الأصول: جزء في أسهم دفاعية (مثل السلع الاستهلاكية الأساسية)، جزء في نقد/صناديق سوق المال لاقتناص الفرص، وربما تعرض محدود لأصول أقل ارتباطًا بالأسهم مثل الذهب أو السندات حسب ظروف السوق وملاءمتك. أما المستثمر المتقدم فقد يستخدم عقود الخيارات (مثل شراء Put) أو صناديق عكسية، لكن هذه أدوات تحتاج فهمًا عميقًا وتكلفة واضحة، ولا تناسب الجميع.
ثالث الركائز هي **إعادة التوازن الدوري** (Rebalancing). مع الوقت ستتضخم أوزان الأسهم الرابحة وتزيد مخاطرتك دون أن تشعر. حدّد توزيعًا مستهدفًا (مثلاً 60% أسهم، 30% دخل ثابت، 10% نقد/ذهب) ثم أعد التوازن كل ربع سنة أو نصف سنة، أو عند انحراف أي فئة بأكثر من 5–10% عن الهدف. إعادة التوازن تجبرك على “البيع عند الارتفاع والشراء عند الانخفاض” بشكل منضبط.
وأخيرًا، اختبر محفظتك بسيناريوهات ضغط: ماذا لو هبط السوق 20%؟ كم ستخسر؟ هل تستطيع الالتزام بالخطة؟ عندما تكون الإجابة واضحة مسبقًا، تصبح التقلبات ضوضاء، لا تهديدًا.
7- أخطاء شائعة يجب تجنّبها وخطة متابعة بسيطة للحفاظ على محفظة قوية
من أكثر الأخطاء شيوعًا لدى المستثمرين الجدد (وأحيانًا القدامى) مطاردة “السهم الرابح” بعد ارتفاعه بدافع الخوف من فوات الفرصة. غالبًا ما يؤدي ذلك إلى الشراء عند قمم مؤقتة ثم الذعر عند أول تصحيح. خطأ آخر هو تركيز المحفظة في سهم واحد أو قطاع واحد بحجة “الثقة”، بينما التنويع هو ما يحميك عندما يتعرض قطاع بعينه لضغوط. كذلك، لا تستهِن بأثر التكاليف: كثرة التداول تستهلك العائد عبر العمولات وفروق الأسعار والضرائب المحتملة. ومن الأخطاء أيضًا الاعتماد على الشائعات أو توصيات غير موثوقة بدل قراءة أساسيات الشركة (النمو، الربحية، المديونية، التدفقات النقدية) وتقييم السعر مقارنة بالقيمة. وأخيرًا، تجاهل إدارة المخاطر—مثل عدم تحديد حجم صفقة مناسب أو الاستثمار بأموال قد تحتاجها قريبًا—قد يحوّل تقلبًا طبيعيًا إلى خسارة قاسية.
للحفاظ على محفظة قوية دون تعقيد، اتبع خطة متابعة بسيطة من ثلاث طبقات. أولًا: “مراجعة شهرية سريعة” تتأكد فيها من التزامك بتوزيع الأصول المستهدف (أسهم/سندات/نقد) ومن عدم تضخم وزن سهم واحد أو قطاع واحد بشكل مبالغ. ثانيًا: “مراجعة ربع سنوية” تقيّم فيها نتائج الشركات التي تملكها: هل ما زالت فرضية الاستثمار قائمة؟ هل تدهورت الهوامش؟ هل ارتفعت المديونية بشكل مقلق؟ هنا يكون القرار مبنيًا على بيانات لا على ضجيج السوق. ثالثًا: “إعادة توازن نصف سنوية أو سنوية” تعيد فيها الأوزان إلى نسبها الأصلية، وتستغل الارتفاعات لجني أرباح من المراكز المتضخمة، وتدعم المراكز المتراجعة إن كانت أساسياتها سليمة.
اجعل لكل سهم حدودًا واضحة: سبب الشراء، مستوى مخاطرة مقبول، ومعايير خروج (تغير جوهري في الأعمال، فقدان ميزة تنافسية، أو ارتفاع مبالغ فيه مقارنة بالتوقعات). بهذه المنهجية، تحوّل التقلب من مصدر قلق إلى جزء مُدار من استراتيجية طويلة الأجل.